Publicado em 20 de setembro de 2026 · Atualizado em 2 de outubro de 2026
- A emissão é barata: US$10 pelo virtual e US$100 pelo físico, sem anuidade — mas não confunda ‘sem anuidade’ com ‘de graça’, porque há taxas embutidas na conversão.
- O custo real por compra fica em torno de 2,2% (≈1% de conversão + ≈1,2% de margem cambial) em transações em moeda estrangeira; confirme o valor exato no app antes de usar.
- Funciona no Brasil com força: dá para sacar direto em BRL/PIX para conta bancária local, e o modelo ‘sem IOF’ é justamente o atrativo dos cartões cripto hoje.
- Os alertas são sérios: Trustpilot de ~3,1/5, custódia em Hong Kong, contas que podem ficar negativas por taxas e saques mais lentos do que o anunciado.
- Vale a pena para quem gasta stablecoin no dia a dia e usa Apple Pay/Google Pay; não vale como carteira principal nem para quem quer auto-custódia.
Se você digitou RedotPay vale a pena no Google, provavelmente está cansado de reviews que só elogiam o cartão cripto e escondem as letras miúdas. Vou fazer o contrário: mostrar os números verificados, o que realmente funciona para quem está no Brasil e — principalmente — onde a plataforma costuma deixar o usuário na mão.
A resposta curta: a RedotPay entrega um dos caminhos mais baratos para transformar USDT, USDC ou BTC em compras do dia a dia sem pagar IOF, mas ela é uma solução de gasto, não de guarda. Quem entende essa diferença sai lucrando; quem deposita o patrimônio inteiro lá dentro pode se decepcionar rápido.
O que é a RedotPay e por que todo mundo fala dela
A RedotPay é um cartão Visa pré-pago baseado em stablecoins, com sede em Hong Kong, que converte seus ativos digitais em dinheiro na hora da compra. A promessa é simples: você carrega a conta com cripto e paga normalmente na maquininha, no site ou pelo celular, sem precisar vender tudo numa exchange antes.
O timing ajuda. Depois das Resoluções 519, 520 e 521 do Banco Central, que entraram em vigor em fevereiro de 2026 regulamentando as prestadoras de ativos virtuais, o uso de stablecoins ganhou tração. Segundo reportagens do O Globo e da Folha, cartões cripto avançaram justamente por permitir gastar dólar digital sem o IOF de até 5,38% que pesa nos cartões bancários tradicionais em compras internacionais.
É nesse vácuo que a RedotPay cresceu entre brasileiros: ela resolve um problema concreto — tirar valor da carteira cripta sem passar pela burocracia e pelos impostos de um câmbio clássico.
Taxas da RedotPay: quanto custa de verdade
Aqui está a parte que decide o jogo. Os valores abaixo foram conferidos no help center oficial e em análises independentes de 2026, mas taxas mudam: valide sempre no app antes de pedir o cartão.
| Custo | Valor aproximado |
|---|---|
| Emissão do cartão virtual | US$10 (pagamento único) |
| Emissão do cartão físico | US$100 (pagamento único) |
| Anuidade / mensalidade do cartão base | R$0 / US$0 |
| Taxa de conversão por compra | ~1% sobre o valor |
| Margem cambial (FX) em moeda estrangeira | ~1,2% |
| Custo total típico por compra internacional | ~2,2% somando conversão + FX |
| Saque em caixa eletrônico (ATM) | ~4,2% por retirada |
| Cancelamento de cartão | ~US$2 |
Traduzindo: a RedotPay não cobra mensalidade no plano comum, mas o preço aparece na hora de gastar. Uma compra de R$100 em moeda estrangeira sai por volta de R$2,20 só de custo de conversão e câmbio. Em transações pequenas recorrentes, isso corrói o rendimento silenciosamente — e é exatamente o tipo de detalhe que gera reclamação depois.
O saque em ATM, aliás, é o elo mais fraco: 4,2% é caro perto de qualquer alternativa. Se sua ideia é sacar dinheiro vivo, existem opções melhores.
Como a RedotPay funciona no Brasil (PIX e BRL)
Diferente de muitos concorrentes, a RedotPay integra bem o público brasileiro. Dá para enviar suas criptos e receber direto em BRL na conta bancária local, incluindo saída via PIX, conforme a própria página oficial do recurso de pagamento no Brasil. Isso encurta o caminho: você não precisa de uma corretora nacional intermediando cada operação.
Outros pontos úteis para quem mora aqui:
- Abertura de conta exige KYC com CPF — verificação de identidade padrão.
- Depósito/recarga por transferência on-chain de stablecoin, com taxa de rede baixa.
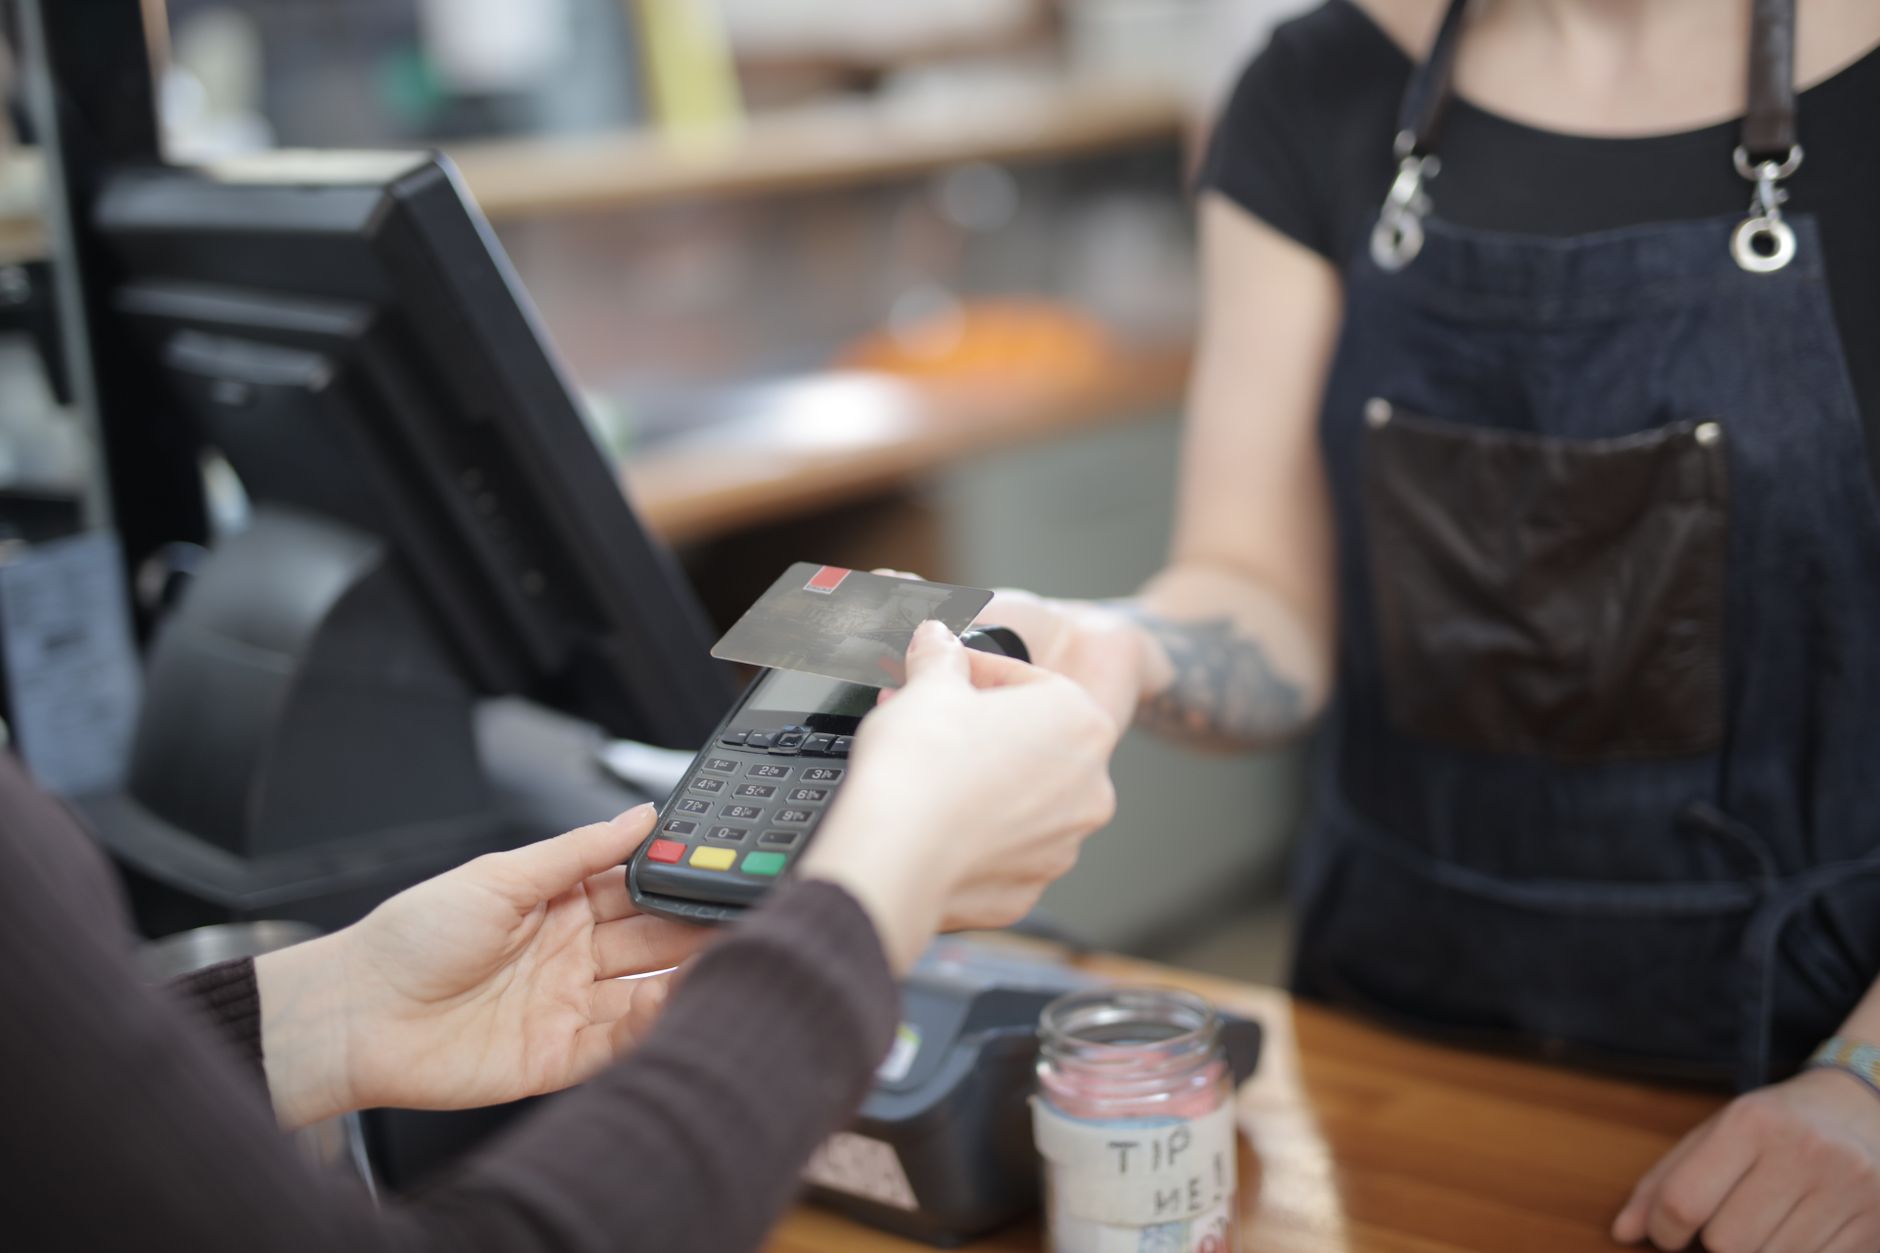
- Pagamentos por aproximação, online e via Apple Pay e Google Pay.
- Saldo válido por 3 anos, tanto no físico quanto no virtual.
Só fique atento à bandeira: o cartão é USD por padrão. Quando a maquininha oferece escolher a moeda, selecionar USD (em vez de converter para BRL pelo adquirente) evita um spread extra que alguns estabelecimentos embutem.
RedotPay Pro e cashback: compensa assinar?
A partir daqui entra o argumento mais forte da plataforma. No plano gratuito, o cashback é limitado. Já a assinatura RedotPay Pro desbloqueia recompensas relevantes:
- 3% de cashback em compras feitas por Apple Pay e Google Pay (não vale para aproximar o cartão físico ou digitar o número).
- Teto de US$18/mês de cashback — o que equivale a uns US$600 gastos na carteira digital para bater o máximo.
- Isenção de taxa do cartão virtual (plano mensal) e do cartão físico (plano anual).
- Saque em ATM livre de taxas até US$1.000/mês para membros elegíveis.
A mensalidade gira em torno de US$12,90/mês ou US$129/ano. A matemática é clara: a assinatura se paga quando você passa de ~US$430/mês no Apple/Google Pay. Abaixo disso, o custo fixo come o benefício. Se seu gasto é pequeno, fique no plano básico.
Os problemas reais da RedotPay (e são vários)
Nenhuma análise honesta termina sem a parte feia. E a da RedotPay tem peso:
Reputação no Trustpilot. A nota pública fica perto de 3,1/5 com centenas de avaliações — um retrato misto: usuários satisfeitos com agilidade convivem com relatos graves. Não é uma marca amada universalmente, e isso deve entrar na balança.
Contas que ficam negativas. Reclamações recorrentes apontam que taxas acumuladas podem zerar ou negativar o saldo de surpresa, porque o mecanismo debitava mesmo quando o valor disponível era insuficiente. A própria empresa criou regras para congelar contas negativas, o que sugere que o problema foi real.
Custódia centralizada. A RedotPay guarda suas chaves — você confia os fundos a uma entidade sediada fora do Brasil. Para patrimônio relevante, isso contraria a regra básica de ‘not your keys, not your coins’. Ela serve para fluxo de gastos, não para cofre.
Suporte irregular. Relatos de demora em saques bancários (até duas semanas) e respostas genéricas ao suporte aparecem nas avaliações. Tenha isso em mente caso precise resolver algo urgente.
Para quem a RedotPay vale a pena (e para quem não)
Vou fechar com a recomendação direta, separando os perfis:
Faz sentido se você: gasta stablecoin no dia a dia em assinaturas, viagens e compras online; aceita custo de ~2% por transação para fugir do IOF; vai usar Apple Pay/Google Pay com volume alto (onde o Pro se paga); quer sacar em BRL via PIX sem corretora intermediária.
Não faz sentido se você: pretende manter patrimônio guardado (prefira auto-custódia); só saca dinheiro vivo em ATM (4,2% é pesado); faz poucas compras baixas (a taxa fixa + conversão derrubam o retorno); ou tem alergia a serviço de custódia estrangeiro com reputação mediana.
Em resumo sobre RedotPay vale a pena: sim, como ferramenta de gasto barato e global, desde que você trate como carteira de consumo temporária — nunca como banco. Antes de decidir, compare com alternativas nacionais licenciadas e confira no app oficial as taxas vigentes do dia.
🏆 RedotPay Virtual
Ideal para: Quem quer testar o cartão cripto gastando pouco
Emissão de apenas US$10, ativa na hora, ideal para assinaturas e compras online com custo menor que o físico.
🏆 RedotPay Pro (anual)
Ideal para: Gastadores frequentes no Apple Pay/Google Pay
Desbloqueia 3% de cashback e isenta a taxa do cartão físico; compensa acima de ~US$430/mês de gasto nesses métodos.
Foto: Pixabay / Pexels
RedotPay Crypto Card (Visa)
Faixa de preço: Emissão US$10 (virtual) a US$100 (físico), sem anuidade | Onde encontrar: Site/app oficial
Integra PIX/BRL no Brasil e surfou a onda dos cartões cripto ‘sem IOF’ após as novas regras do Banco Central em 2026.
Quer conhecer o RedotPay?
Confira as condições atuais direto no site oficial.
Perguntas frequentes
Quanto custa o cartão RedotPay?
Emissão única de US$10 para o virtual e US$100 para o físico, sem anuidade no plano básico. Mas cada compra envolve cerca de 1% de conversão + 1,2% de margem cambial (~2,2% no total em moeda estrangeira). Confirme os valores no app antes de pedir.
A RedotPay funciona no Brasil com PIX?
Sim. A plataforma permite enviar cripto e receber BRL direto em conta bancária brasileira, incluindo saída via PIX, além de aceitar KYC com CPF. É um dos principais diferenciais para o público nacional.
Vale a pena pagar a assinatura RedotPay Pro?
Só se você gastar bastante via Apple Pay/Google Pay. A assinatura (cerca de US$12,90/mês ou US$129/ano) libera 3% de cashback com teto de US$18/mês, e se paga a partir de ~US$430/mês nesses métodos. Para pouco gasto, o plano grátis basta.
A RedotPay é segura para guardar meu patrimônio?
Não é ideal para cofre. Ela é custodial (as chaves ficam com a empresa, sediada em Hong Kong) e o Trustpilot mostra notas medianas com reclamações de taxas inesperadas e saques lentos. Use para fluxo de gastos, não para acumular patrimônio.
Mais lidos do blog
- Carteira Cripto Hardware: 3 Faixas de Preço Comparadas (2026)
- Ledger Nano S Plus vs Trezor Safe 3: Qual Carteira Cripto de Entrada Vale Mais em 2026?
- Ledger Stax vs Trezor Safe 5: Qual Hardware Wallet Vence em 2026?
- Mercado Bitcoin vale a pena em 2026? A análise honesta
- 6 Produtos Cripto em Alta Agora: Preços Reais
