Publicado em 24 de setembro de 2026 · Atualizado em 2 de outubro de 2026
- Não há anuidade, mas existe taxa única de emissão: US$ 10 (virtual) ou US$ 100 (físico), debitada do saldo da conta.
- Cada compra padrão embute ~2,2% (1% de conversão + 1,2% de spread cambial), sem cashback no plano gratuito — o ‘grátis’ é só a ausência de mensalidade.
- O RedotPay Pro (US$ 12,90/mês ou US$ 129/ano) libera 3% de cashback em Apple Pay/Google Pay, limitado a US$ 18 por mês.
- Funciona para brasileiros via transferência de cripto para conta bancária em BRL; saque em ATM custa 2% até US$ 10 mil/mês (3% acima).
- A isenção de IOF em compras internacionais com stablecoin está em disputa regulatória — confirme a regra vigente antes de contar com esse benefício.
Se você chegou aqui digitando cartão RedotPay no Google, provavelmente quer uma resposta direta: dá pra usar minhas stablecoins (USDT, USDC) no dia a dia sem sangrar em taxas? A resposta curta é sim, ele funciona, mas o modelo “zero anuidade” esconde uma matemática que precisa ser lida nas entrelinhas. Neste review eu abro os números oficiais, aponto onde o produto brilha e onde ele deixa a desejar, e digo exatamente pra quem faz sentido assinar.
O RedotPay não é exchange nem corretora brasileira: é um cartão pré-pago Visa custodiado, emitido por uma entidade licenciada em Hong Kong. Você deposita cripto, o app converte na hora da compra e você passa o cartão em qualquer maquininha ou site que aceite Visa — inclusive assinaturas internacionais, que costumam recusar cartões nacionais.
O que é o RedotPay e como ele realmente funciona
A lógica é simples de entender e fácil de confundir com um cartão de crédito. Você mantém um saldo lastreado em stablecoin dentro do aplicativo. Quando compra algo, o valor é convertido automaticamente na moeda local no instante da transação — nada de pré-carregar câmbio manualmente. Isso significa que o limite de gasto é literalmente o seu saldo: acabou, não tem crédito rotativo, juros nem fatura surpresa.
Há duas variantes principais:
- Cartão virtual: liberado instantaneamente após o KYC, ideal pra compras online, assinaturas e cadastro em serviços gringos.
- Cartão físico: plástico que chega pelos correios e permite uso em loja física e saque em caixas eletrônicos (ATM).
Também existe uma funcionalidade de conta de crédito, que empresta contra as suas criptos em vez de vendê-las na hora da compra — útil pra quem não quer realizar lucro e pagar imposto sobre a venda agora. É um recurso avançado e merece leitura atenta dos termos antes do uso.
Taxas do RedotPay: quanto custa de verdade
Aqui mora o ponto mais importante da decisão. As taxas abaixo refletem a tabela divulgada pelo suporte oficial em julho de 2026, mas valores podem mudar — confirme sempre no app antes de emitir.
| Custo | Valor |
|---|---|
| Anuidade / mensalidade base | R$ 0 (não há) |
| Emissão do cartão virtual | US$ 10 (única) |
| Emissão do cartão físico | US$ 100 (única) |
| Taxa de conversão de cripto | ~1% |
| Spread cambial em moeda estrangeira | ~1,2% |
| Saque em ATM | 2% até US$ 10 mil/mês; 3% acima |
Na prática, uma compra internacional comum encerra cerca de 2,2% somados (conversão + FX). No plano gratuito, não há cashback pra compensar esse custo — ou seja, cada transação te cobra um pedágio pequeno porém constante. Analistas independentes apontam que o modelo só fica competitivo quando você paga menos de 2% por fora, e aí entra a assinatura.
O RedotPay Pro custa US$ 12,90 por mês ou US$ 129 por ano e entrega: 3% de cashback em compras via Apple Pay e Google Pay (teto de US$ 18/mês), isenção de taxas de ATM (até US$ 1.000/mês no plano anual) e rendimento adicional (~1%) no produto Earn. O truque da contabilidade: pra o Pro valer a pena só pelo cashback, você precisaria gastar perto de US$ 600/mês qualificados. Abaixo disso, o plano gratuito tende a ser suficiente.
O RedotPay funciona no Brasil?
Sim, e com um detalhe interessante pra quem opera em dólar digital. O app oferece a opção de enviar cripto direto para contas bancárias brasileiras em BRL, liquidando em real sem precisar de várias plataformas no meio do caminho. Isso resolve um problema clássico de quem tem stablecoin e quer sacar em real sem girar por cinco intermediários.
Já o uso como “gasto em PIX” nativo é mais nebuloso: relatos de usuários indicam caminhos indiretos (transferência pra banco + PIX pela instituição receptora), não um botão “pagar PIX” dentro do cartão. Trate isso como funcionalidade sujeita a mudança e teste na sua conta antes de depender dela.
O elefante na sala: IOF e a regulação do Banco Central
Um dos maiores atrativos divulgados dos cartões cripto era operar em compras internacionais sem o IOF de 3,5% que incide sobre cartão de crédito estrangeiro. Só que essa vantagem está em terreno movediço. Em agosto de 2026, a Folha registrou que os cartões de cripto avançam no país “sem cobrança de IOF sob novas regras do Banco Central”, enquanto reportagens do Estadão alertam que normas do BC podem abrir caminho para taxar stablecoins referenciadas em dólar no futuro. Há ainda iniciativas, como a Resolução BCB 561/2026, restringindo o uso de stablecoin para certain liquidações de câmbio.
Traduzindo: não assuma que a isenção de IOF é permanente. Ela depende do enquadramento regulatório vigente no momento da sua operação. Se você for profissional de contabilidade ou tiver valores altos, vale conversar com um contador antes de estruturar gastos recorrentes nessa premissa.
Pontos fortes que fazem o RedotPay brilhar
- Ativação rápida do virtual: depois do KYC, você gasta quase na hora — ótimo pra quem precisa resolver uma assinatura gringa hoje.
- Sem anuidade e sem vínculo com corretora BR: independente das oscilações de exchanges locais.
- Liquidação em BRL: envia pro banco brasileiro sem escalas, o que simplifica o off-ramp.
- Limites generosos: anúncios oficiais citam teto alto por transação, bom pra quem move volume.
- Suporte a carteiras móveis: funciona com Apple Pay e Google Pay, viabilizando o cashback do Pro.
Limitações honestas que você precisa saber
- Modelo custodial: suas criptos ficam sob guarda da plataforma, não numa carteira sua. É o preço da praticidade — se segurança self-custody é prioridade absoluta, este não é o veículo certo.
- Emissão cara do físico: US$ 100 só pra ter o plástico pode não compensar pra quem não vai sacar em ATM lá fora.
- Reclamações de cobrança: há avaliações no Trustpilot relatando acúmulo de taxas que zeram o saldo. Leia os termos com lupa.
- Disponibilidade variável por jurisdição: parte dos países não aceita todos os tipos de cartão; confirme o status do Brasil no app.
Minha visão: pra quem isso realmente serve
Na minha leitura, o cartão RedotPay vale a pena num perfil muito específico: quem já acumula stablecoins e quer gastá-las no exterior ou em assinaturas globais sem burocracia de câmbio, aceitando um custo fixo de ~2% por transação em troca de conveniência. Nesse cenário, o virtual de US$ 10 se paga rápido e o Pro só entra na conta se você gastar US$ 600+/mês qualificados ou fizer saques frequentes em ATM lá fora.
Vale o alerta que eu repito pra todo mundo que pergunta: não compre o discurso de “cartão grátis” ao pé da letra. Grátis é a ausência de mensalidade, não a ausência de custo — as taxas estão escondidas na conversão e no spread. E, principalmente, não monte uma estratégia inteira contando com a isenção de IOF, porque ela é uma janela regulatória que pode fechar. Se você está começando agora, antes de pensar em cartão é essencial ter clareza sobre onboarding e risco; recomendo meu guia completo de como investir em criptomoedas pra calibrar a base.
Uma nota final de segurança que costuma passar despercebida: como tudo aqui é custodial, vale tratar o RedotPay como uma “carteira quente” de baixo limite — mantenha ali só o saldo necessário pro consumo do mês e guarde o resto longe do alcance de golpes de SIM swap ou phishing. Já falamos disso no artigo sobre proteger sua carteira cripto, e a regra continua valendo pra qualquer cartão que detém suas chaves.
Próximo passo recomendado
Faça o seguinte teste antes de pagar a emissão: abra a conta gratuita, faça o KYC e simule mentalmente seus gastos dos últimos três meses. Se a maior parte é online e internacional, peça só o virtual (US$ 10). Adie o físico de US$ 100 até ter certeza de que vai sacar em ATM ou passar na maquininha presencial. E só considere o Pro quando seus gastos qualificados passarem de ~US$ 600/mês ou quando o uso de ATM no exterior ficar frequente. Confira todas as tarifas atualizadas no site oficial e no app antes de confirmar — elas mudam sem aviso.
🏆 RedotPay Virtual Card
Ideal para: Compras online internacionais e assinaturas gringas com stablecoin
Ativação imediata pós-KYC, sem anuidade, apenas US$ 10 de emissão única.
🏆 RedotPay Physical Card
Ideal para: Lojas físicas e saque em caixa eletrônico no exterior
Permite ATM (2% até US$ 10 mil/mês), embora a emissão de US$ 100 exija uso intenso pra compensar.
🏆 RedotPay Pro (anual)
Ideal para: Quem gasta 600+ USD/mês qualificado ou usa ATM frequentemente
3% de cashback em Apple/Google Pay, saque ATM sem taxa até US$ 1.000/mês e +1% de rendimento Earn.
Imagem: página oficial do produto
KAST K Card
Faixa de preço: Grátis (tier Standard); Premium a partir de US$ 1.000/ano | Onde encontrar: App KAST
Concorrente direto com cashback em USD e forte presença em reviews de cartões cripto no Brasil.
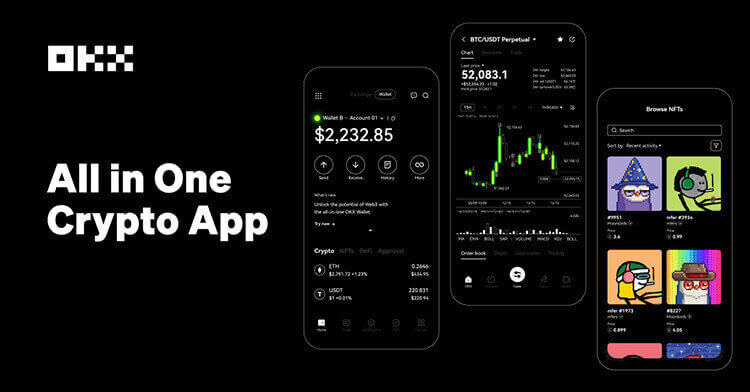
Imagem: página oficial do produto
OKX Card
Faixa de preço: Variável conforme nível | Onde encontrar: App OKX
Integra PIX e USDG para o público brasileiro, citado entre as melhores opções de 2026.
Quer conhecer o RedotPay?
Confira as condições atuais direto no site oficial.
Perguntas frequentes
Quanto custa para obter o cartão RedotPay?
Não há anuidade, mas existe taxa única de emissão: US$ 10 para o cartão virtual e US$ 100 para o físico, debitada do saldo da sua conta no momento da ativação.
O RedotPay cobra taxa em cada compra?
No plano gratuito, cada transação embute cerca de 2,2% (1% de conversão de cripto + 1,2% de spread cambial), sem cashback. O RedotPay Pro adiciona 3% de cashback em Apple Pay/Google Pay, com teto de US$ 18 por mês.
O RedotPay funciona no Brasil?
Sim, o app permite enviar cripto diretamente para contas bancárias brasileiras em BRL. Para saque em ATM, a taxa é de 2% até US$ 10 mil por mês e 3% acima disso.
Cartões cripto como o RedotPay pagam IOF?
Historicamente evitaram o IOF de 3,5% nas compras internacionais, mas isso está em disputa regulatória junto ao Banco Central. Não conte com a isenção como permanente — verifique a norma vigente antes de decidir.
Vale a pena assinar o RedotPay Pro?
Só faz sentido se você gastar aproximadamente US$ 600/mês em compras qualificadas via Apple/Google Pay ou se usar ATM no exterior com frequência, já que o cashback é limitado a US$ 18 mensais.
Mais lidos do blog
- Carteira Cripto Hardware: 3 Faixas de Preço Comparadas (2026)
- Ledger Nano S Plus vs Trezor Safe 3: Qual Carteira Cripto de Entrada Vale Mais em 2026?
- Ledger Stax vs Trezor Safe 5: Qual Hardware Wallet Vence em 2026?
- Mercado Bitcoin vale a pena em 2026? A análise honesta
- 6 Produtos Cripto em Alta Agora: Preços Reais
